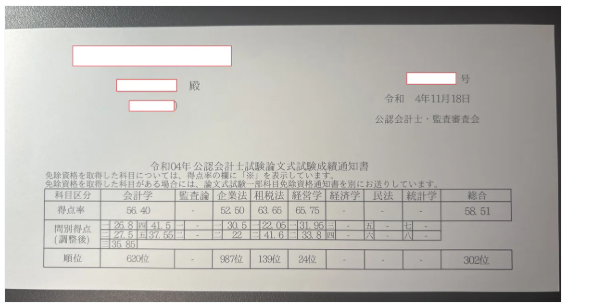
公認会計士試験で「偏差値」と呼ばれているのは、論文式試験の得点比率のことだ。私が合格した令和4年の成績通知書では、総合が58.51で、合格者1,456人の中の302位だった。 合格者全体の年齢の分布は公認会計士の合格者の年齢に書いた。
論文式は3回受けた。通知書は3枚とも手元に残っている。この記事では、その3枚と合格した年の予備校模試2枚を並べて、数字の読み方と、どこで読み違えやすいかを書く。
公認会計士の偏差値と論文式の得点比率
公認会計士試験の論文式は、素点ではなく偏差値で換算した得点比率で合否を決める。短答式は素点で判定するので、偏差値が出てくるのは論文式だけだ。
私がこの仕組みを知ったのは、短答式が終わったころだった。それまでは通知書に載る数字を得点の一種だと思っていた。通知書の欄の名前も「得点率」で、偏差値とはどこにも書いていない。審査会の資料では「得点比率」と呼ばれていて、中身は次の引用のとおりだ。
公認会計士・監査審査会「令和4年公認会計士試験(論文式試験)の合格点及び合格率等について」3ページ
各受験者の得点は、当該受験者の素点(点数)がその採点を行った試験委員の採点結果の平均点から、どの程度離れた位置にあるかを示す数値(偏差値)により算定しています。なお、素点が0点の場合は、調整後の得点(比率)も0点としています。
同じ資料に式も載っている。問ごとに、採点した試験委員の平均点を満点の半分に、標準偏差1つ分を満点の10分の1に置き換える。50点満点の問なら、平均ちょうどで25点、平均より標準偏差1つ分上で30点になる。式の上では、平均的な答案が50%前後に集まる。
合格点は、総点数の得点比率52%を目安に審査会が相当と認めた得点比率で決まり、令和2年が51.8%、令和3年が51.5%、令和4年が51.6%だった。答案全体の平均より少し上に、合格の線が引かれていることになる。直近の合格点と、令和9年から3〜4年かけて54%へ上がる話は合格基準の記事に書いた。
公認会計士の偏差値、私の成績通知書3回分(令和2〜4年)
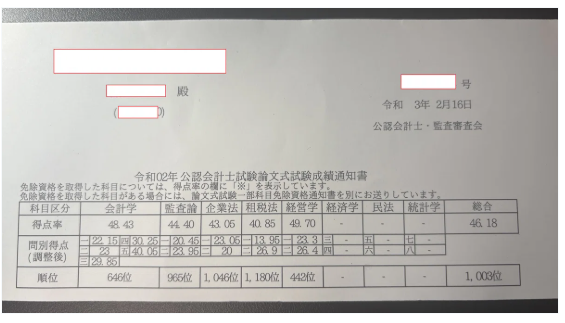
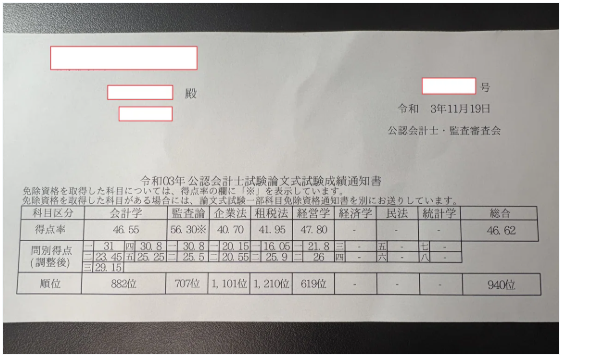
3回の総合得点比率は、46.18、46.62、58.51だった。1回目と2回目は合格点に5ポイントほど届かず、3回目で合格点を7ポイント近く上回った。
| 科目 | 令和2年 | 令和3年 | 令和4年 |
|---|---|---|---|
| 会計学 | 48.43 | 46.55 | 56.40 |
| 監査論 | 44.40 | 56.30(免除) | 免除 |
| 企業法 | 43.05 | 40.70 | 52.50 |
| 租税法 | 40.85 | 41.95 | 63.65 |
| 経営学 | 49.70 | 47.80 | 65.75 |
| 総合 | 46.18 | 46.62 | 58.51 |
| 合格点 | 51.8 | 51.5 | 51.6 |
合格点は審査会の各年の発表から。令和3年の一部科目免除の基準は56.0%。
1回目と2回目は、ほとんど勉強していない。コロナで予備校が閉まって気持ちが切れ、模試も受けなかった。それでも2回目に監査論だけが免除の基準を0.30上回った。この1科目の話は監査論の記事に、免除の仕組みは科目免除の記事に書いた。
3回目は、租税法と選択科目の経営学で点を取る形に組み直した。2科目とも60を超え、経営学は24位まで上がった。2年前は2科目とも40点台だった。
成績通知書の順位の母集団
成績通知書の「順位」は、受験者全員の中での順位ではない。合格した人は合格者の中で、落ちた人は不合格者の中で順位が付く。審査会の「成績通知書の見方」に、令和2〜4年とも同じ文言で書いてある。 短答式・論文式から登録までの流れは公認会計士試験の流れにまとめた。
| 欄 | 合格した人 | 落ちた人 |
|---|---|---|
| 総合 | 合格者の中での順位 | 不合格者の中での順位 |
| 各科目 | 合格者と一部科目免除資格取得者を合わせた中での順位 | 不合格者(一部科目免除資格取得者を除く)の中での順位。免除資格を取った科目は、合格者と免除資格取得者を合わせた中での順位 |
令和3年の私の総合は940位だった。これは不合格者の中での順位で、上には合格者1,360人がいる。全体で数えると2,300番目くらいで、答案を出した約3,500人の中では下から3分の1あたりになる。
合格した年は逆で、302位は合格者1,456人の中での順位だ。合格者は不合格者より全員上にいるので、全体でも302番目になる。令和4年に答案を出した人はおよそ3,600人で、上位1割には入っていた。科目の順位も同じ読み方をする。令和4年の経営学の24位は、合格者と免除資格取得者を合わせた集団の中での24位だ。
成績通知書の問別得点の読み方
通知書の「問別得点(調整後)」は、偏差値で換算したあとの問ごとの点数だ。これを足して満点で割ると、科目の得点比率になる。総合も、受けた科目の点数を全部足して満点で割った数字だった。
私の令和4年の会計学は、5問の調整後の点数が26.8、27.5、35.85、41.5、37.55で、合計169.2点。300点満点で割ると56.40で、通知書の数字と一致する。総合も、会計学・企業法・租税法・経営学の合計351.1点を600点で割って58.51だった。令和3年も同じ計算で合う。小数第3位以下は切り捨てられている。
ここから分かるのは、会計学の重さだ。論文式は会計学が300点、ほかの4科目が100点ずつで、満点700点のうち会計学が4割強を占める。私のように監査論を免除で外した年は、600点のうち300点、ちょうど半分が会計学になる。
問別得点は、平均からどれだけ離れたかにも戻せる。式の上では平均が満点の半分、標準偏差1つ分が満点の10分の1なので、50点満点の問で30点なら平均より標準偏差1つ分上になる。
| 科目 | 問(満点) | 調整後の得点 | 平均からの距離 |
|---|---|---|---|
| 会計学 | 第1問(50) | 26.8 | +0.36 |
| 第2問(50) | 27.5 | +0.50 | |
| 第3問(60) | 35.85 | +0.98 | |
| 第4問(70) | 41.5 | +0.93 | |
| 第5問(70) | 37.55 | +0.36 | |
| 企業法 | 第1問(50) | 30.5 | +1.10 |
| 第2問(50) | 22 | -0.60 | |
| 租税法 | 第1問(40) | 22.05 | +0.51 |
| 第2問(60) | 41.6 | +1.93 | |
| 経営学 | 第1問(50) | 31.95 | +1.39 |
| 第2問(50) | 33.8 | +1.76 |
(調整後の得点-満点の半分)÷満点の10分の1で、私が計算した。単位は標準偏差。各問の満点は審査会の配点表から。
平均を下回ったのは、合格した年でも企業法の第2問だけだった。逆に租税法の第2問は、平均より標準偏差2つ分近く上にいる。3回目の総合を押し上げたのは、この問と経営学の2問だった。
論文式の足切り40%と企業法
論文式は、1科目でも得点比率が40%未満だと、総合がいくら高くても不合格になる。私が3回の中でいちばん足切りに近づいたのは、令和3年の企業法の40.70で、線まで0.70しかなかった。
受けている間、足切りを意識していたのは企業法だけだった。企業法は大問が2つしかなく、1問崩れるとそのまま40%を割りかねない。令和3年の通知書を見ると、企業法の第1問が20.15、第2問が20.55で、どちらも50点満点の4割をわずかに超えただけだった。
企業法の目標は、最低でも40を取って、ほかの科目で合格点に届かせることだった。そのために、CPAの問題集とレジュメ、答練に加えて、LECの論グレも受けた。ほかの4科目では40を意識していない。
合格した令和4年も、企業法は52.50で、受けた4科目の中でいちばん低い。第1問は30.5だったが、第2問は22で、ここで差がついた。CPAの論文模試で出た論点がそのまま出題されたのに、私が復習していなかった問だ。周りはできていた。企業法の論文で何を覚えたかは企業法の記事にある。
公認会計士の模試の偏差値と本試験の得点比率
合格した年の模試では、総合が62.17と60.07だった。本試験は58.51で、模試より1.5〜3.7ポイント低い。順位は模試で25位と64位、本試験で302位だった。
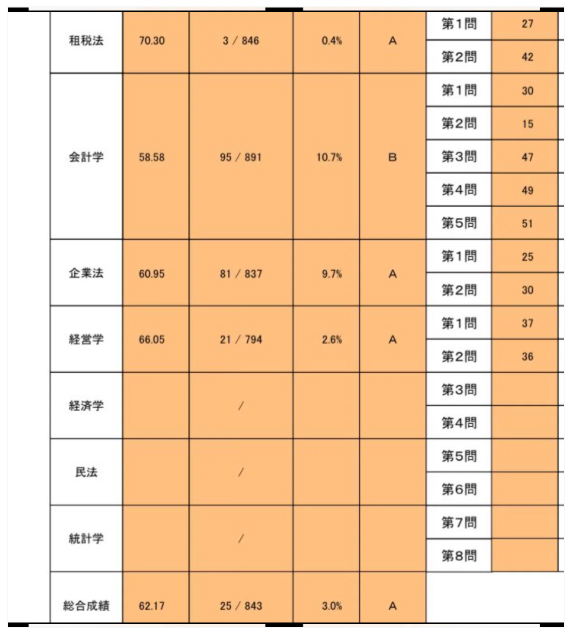
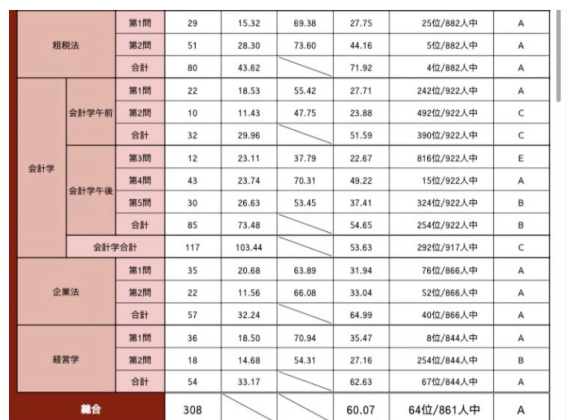
| 科目 | 大原 第1回 | CPA 第2回 | 本試験 |
|---|---|---|---|
| 租税法 | 70.30(3位) | 71.92(4位) | 63.65(139位) |
| 経営学 | 66.05(21位) | 62.63(67位) | 65.75(24位) |
| 会計学 | 58.58(95位) | 53.63(292位) | 56.40(620位) |
| 企業法 | 60.95(81位) | 64.99(40位) | 52.50(987位) |
| 総合 | 62.17(25位) | 60.07(64位) | 58.51(302位) |
模試の順位は模試の受験者の中での順位。本試験の順位は「成績通知書の順位の母集団」の節のとおり母集団が違うので、順位どうしは比べられない。
租税法と経営学は、模試でも本試験でも60を超えていた。租税法は本試験で模試より7〜8ポイント下げたが、それでも4科目の中で上から2番目にいる。この2科目はぶれにくいというのが、受けた私の実感だ。いちばん外れたのは企業法で、模試の61〜65に対して本試験は52.50。前の節に書いた第2問の分だ。
論文模試はこの年に5回受けて、総合は5回ともA判定だった。それで手を抜いてしまい、本試験の成績は模試ほど良くなかった。模試の偏差値は、その模試を受けた人の中での位置を示すだけで、本試験の合格を約束するものではない。 過去問の入手先と、短答・論文での回し方は公認会計士の過去問に書いた。
大学の偏差値に換算した公認会計士の難易度
公認会計士試験の難しさを大学の偏差値に置き換えて「75相当」などと書く記事があるが、私は意味がないと思っている。大学受験と資格試験では、求められる能力が違う。
資格試験は、出る問題を解けるようにする作業をひたすら繰り返すものだ。どれだけ地頭が良いかを測る試験ではない。数学が200点中19点だった私立文系の私でも、短答式は一発で通り、論文式も3回目で受かった。
数字の作られ方を見ても、比べようがない。論文式の得点比率は、短答式を通った人と短答式が免除された人だけが受けた答案の中で、平均からどれだけ離れているかを表す。大学入試の模試とは、受けている集団がまったく違う。論文式で偏差値を気にするなら、論文式の受験者の中で平均を少し超えた52%前後の線に届いているかどうかを見れば足りる。
問別得点を足して満点で割ると科目と総合の得点比率になることは、私の通知書2年分で確かめた。「成績通知書の見方」は算出方法について審査会のQ&A(Q40)を参照するよう書いているが、科目や総合への集計まで書いた箇所は確認できていない。
科目別の受験者数も公表を見つけられていない。経営学の24位が、経営学を選んだ何人の中の24位なのかは分からない。
成績通知書の「不合格者」に、当日に全科目を欠席した人が入るのかどうかは、「成績通知書の見方」に書かれていない。