論文式の租税法は、令和2年が得点比率40.85、令和3年が41.95、令和4年が63.65だった。最初の2年はほとんど勉強せずに受けていて、足切りの40%を上回っていたのは、1年目が0.85、2年目が1.95だけだった。3年目に勉強して、20ポイント以上上がった。
租税法は短答式に無く、論文式で初めて受ける科目になる。この記事には、令和4年に何を変えたか、何を使ったか、そしてこの科目に寄せた私の見方を書く。答練の回し方や過去問の扱いといった勉強法の中身は、noteのほうに書いた。
この記事でわかること
- 論文式の租税法の配点(第1問40点・第2問60点)、試験時間、出題範囲、配付される法令基準等
- 私の成績通知書3回分で、租税法の問別得点がどう動いたか
- 勉強しなかった2年と、令和4年に変えた3つのこと
- 使った教材と、租税法をぶれにくい科目だと見ている理由
公認会計士 租税法は論文式だけの科目で、100点・120分
租税法は論文式にしか無い科目で、配点は100点(第1問40点、第2問60点)、試験時間は120分だ。
| 配点 | 100点。第1問40点、第2問60点 |
|---|---|
| 試験時間 | 120分。令和9年は8月20日の14:30〜16:30 |
| 出題範囲 | 法人税法を中心に、所得税法、消費税法。相続税法、租税手続法、租税訴訟法、租税罰則法は当分の間、出題範囲から除外。グループ通算制度も当分の間除外 |
| 配付される物 | 試験用の法令基準等。租税法は法人税法、所得税法、消費税法(いずれも抄録を含む) |
配点は、令和2年・令和3年・令和4年・令和7年の審査会「配点」表がどれも同じ。試験時間は令和9年の施行公告、出題範囲は令和8年の「出題範囲の要旨」、配付物は令和8年の「論文式試験用配付法令基準等一覧」から。2026年10月29日に原本を取得して確認した。私が受けた令和2〜4年の試験時間・出題範囲・配付物は確認していない。
短答式に租税法は無いので、短答に合格するまでの私は、租税法を何も受けていない。条文集は、本試験で配られる法令基準集(審査会の呼び方は「試験用法令基準等」)の引き方に慣れる程度にしか使わなかった。
論点をどこまでやるかの線引き、答練の受け方、過去問の扱いは、無料のnoteに書いた。
公認会計士 租税法、成績通知書3回分の得点比率
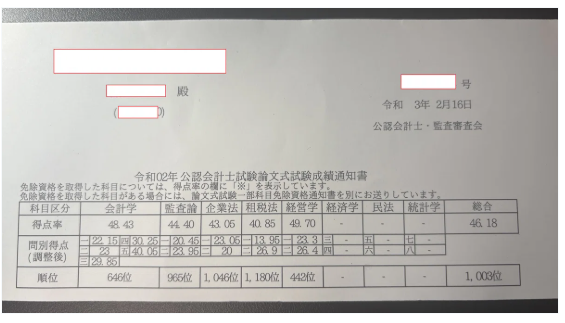
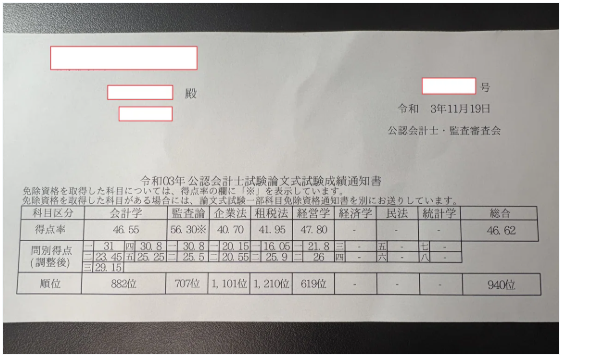
成績通知書は3回分ある。令和2年と令和3年はほとんど勉強せずに受け、令和4年だけ勉強して受けた。
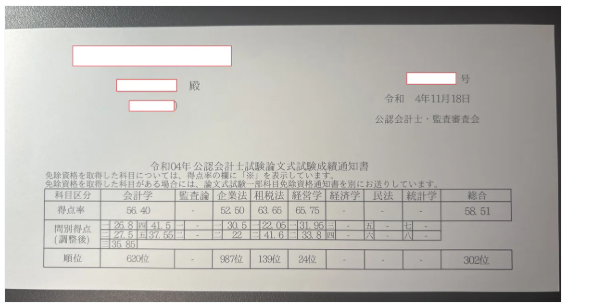
| 試験 | 第1問(40点) | 第2問(60点) | 得点比率 | 平均からの距離(第1問/第2問) |
|---|---|---|---|---|
| 令和2年(1回目) | 13.95 | 26.9 | 40.85 | -1.51/-0.52 |
| 令和3年(2回目) | 16.05 | 25.9 | 41.95 | -0.99/-0.68 |
| 令和4年(3回目・合格) | 22.05 | 41.6 | 63.65 | +0.51/+1.93 |
問別得点は各年の論文式試験成績通知書から。平均からの距離は(得点-満点の半分)÷(満点の10分の1)で、単位は標準偏差。私が計算した。式の根拠は偏差値の記事に書いた。
令和2年の40.85は、足切りの40%まで0.85しかない。令和3年も1.95だ。論文式は1科目でも得点比率が40%未満だと、総合がどれだけ高くても不合格になる。勉強しなかった年の租税法は、足切りのすぐ上にいた。
令和4年は、合格者などの中で139位だった。通知書の順位は、合格者と不合格者で母集団が別になっている。年ごとの順位は並べて比べられないので、この記事の表には入れていない。読み方は偏差値の記事に書いてある。
公認会計士 租税法を勉強しなかった2年と、令和4年に変えたこと
令和2年も令和3年も、私は租税法をほぼ何も勉強しないまま本試験を受けた。コロナで予備校が閉鎖になり、モチベーションが切れていた。
令和4年に変えたのは、次の3つだ。
- 計算を先に固めて、理論は頻出論点に絞った。
- 答練を全部リアルタイムで受けて、本番の時間配分を決めた。
- 租税公課、源泉所得税、減価償却など頻出論点を、絶対に落とさないよう固めた。ポケットコンパスを定期的に周回して、基礎の漏れも防いだ
勉強量も変わっているので、3つのうちどれが点を押し上げたのかは、私にも切り分けられない。答練の回し方、過去問の扱い、時間配分の決め方の中身は、noteに書いた。過去問の入手先だけは公認会計士の過去問の記事にまとめてある。
公認会計士 租税法に寄せた判断と、模試で見えた差
私は租税法を、勉強した分が点になり、ぶれにくい科目だと見ている。3年目は、この科目と選択科目の経営学で点を取る形に組み直した。
見方の材料は2つある。1つは、ほぼ勉強しなかった2年の得点比率が40.85と41.95で、差が1.10しか無かったこと。もう1つは、令和4年の模試のうち通知書を残してある2回で、租税法の順位がどちらも一桁だったことだ。大原の論文式模試 第1回が3位、CPA会計学院の第2回が4位だった。
70.30
大原 模試 第1回の租税法(3位)
71.92
CPA会計学院 模試 第2回の租税法(4位)
63.65
令和4年の本試験の租税法
模試の70.30・71.92から、本試験は63.65まで、6.65と8.27下がった。模試は5回とも総合がA判定で、それで手を抜いてしまい、本試験の成績は模試ほど良くなかった。それでも60は超えている。模試と本試験の全科目の表は、偏差値の記事に載せた。
私は5科目をそろえる組み方をしなかった。令和4年の会計学は56.40で、租税法の63.65と経営学の65.75を下回った。総合を押し上げたのは、この2科目だ。経営学のほうは公認会計士 経営学の記事に書いた。
公認会計士 租税法に使ったテキストと教材
租税法に使ったのは、大原のステップ答練、ポケットコンパス、CPA会計学院のコントレの3つで、市販の教材は使っていない。
| 教材 | 使い方 |
|---|---|
| 大原 ステップ答練 | 全部リアルタイムで受けた。本番の時間配分もこれで決めた |
| ポケットコンパス | 定期的に周回して、基礎知識の漏れを防いだ |
| CPA会計学院 コントレ | 計算の問題集は別に解かず、コントレと答練に時間を使った |
ステップ答練は私が受けた当時の名前で、いまは「ステップ演習」になっているらしい。現行の教材名と内容は確認していない。
論文式の租税法には、市販に向いた本がほぼ無いとされる。私は市販の教材を使っていないので、その点は確かめていない。計算の問題集は解いていない。その時間は、コントレと答練に回した。
令和4年に変えた3つのうち、どれがどれだけ効いたのかは切り分けられない。勉強量も増えている。
模試と本試験の差が、手を抜いたせいだけなのかも分からない。模試と本試験では、順位の母集団も別だ。
表の試験時間、出題範囲、法令基準等は令和8〜9年の公表資料のもので、私が受けた令和2〜4年にどうだったかは確認していない。
租税法がぶれにくいという見方は、2年と模試2回を見ただけの私の実感だ。ほかの受験者にも当てはまるかは調べていない。
租税法の勉強法そのものは、無料のnoteにある。
租税法と経営学に寄せた判断を、科目全体の考え方から書いた記事は、こちらにある。
『財務ゲー』は古い|租税40→63・経営24位、三振リーチから上位10%で合格した科目配分(note・¥850)
公認会計士試験の制度そのものについては 公認会計士試験 カテゴリーで扱っています。
受験前には最新の受験案内を確認してください。